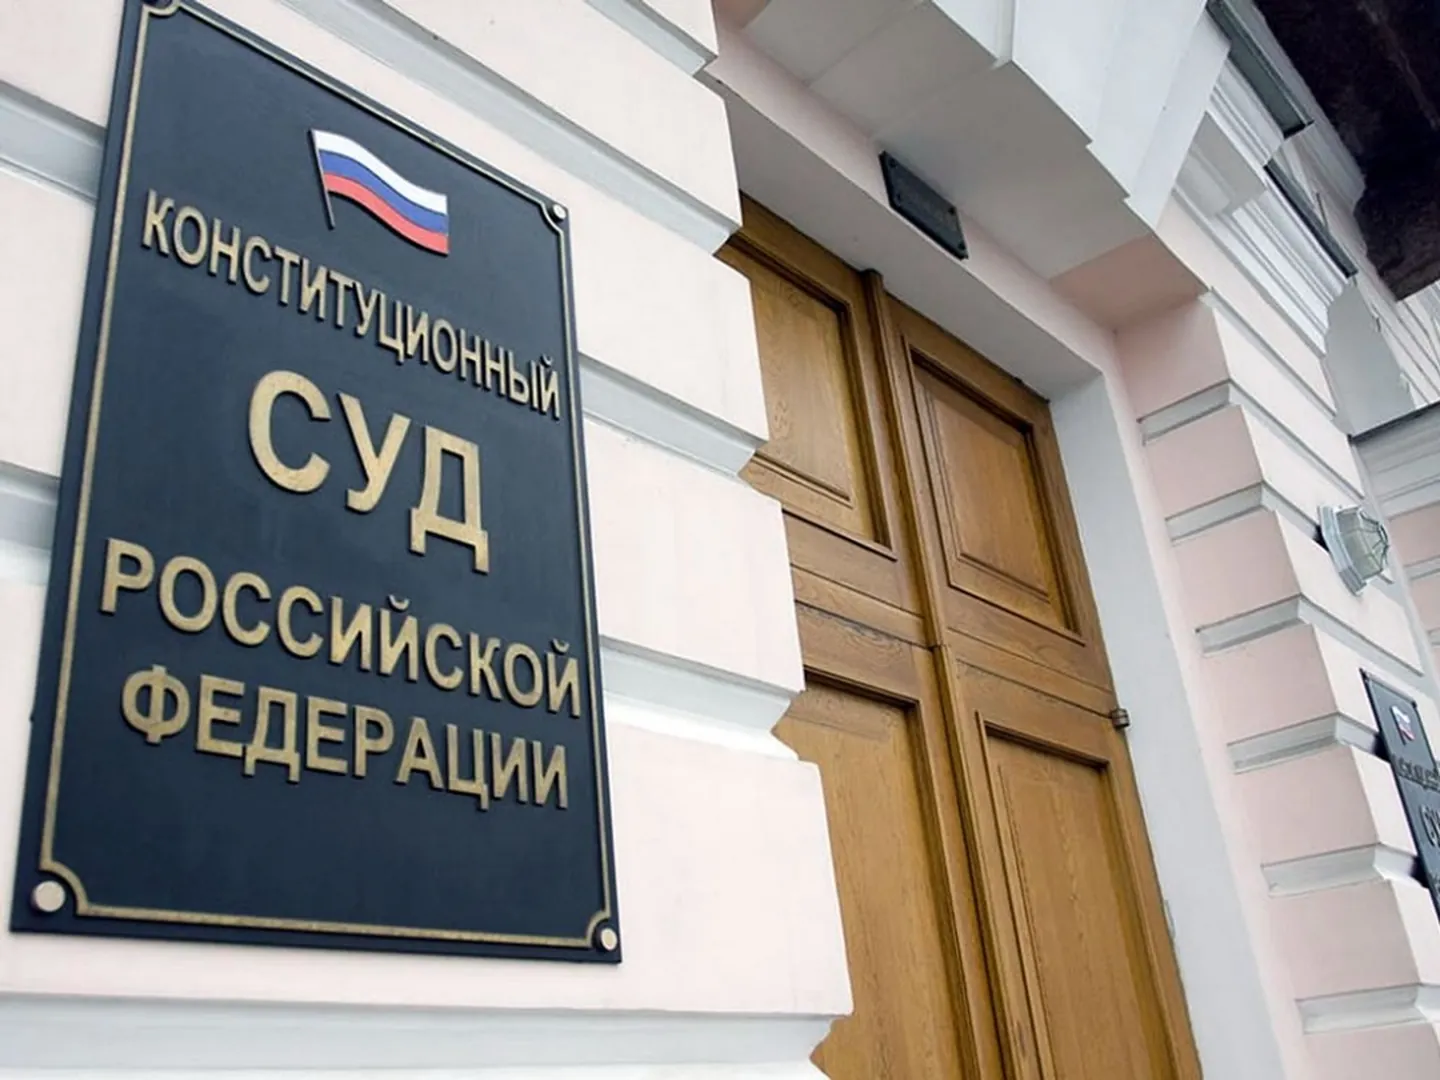
Конституционный Суд запретил допрашивать налогоплательщика как свидетеля
Комментирует адвокат, налоговый консультант КА СПб «Северный Рим» Иван Балахтин
5 марта 2026 года КС РФ принял решение, которое может серьёзно изменить практику налоговых проверок.
Коротко:
Налоговые органы часто вызывали предпринимателей на допрос как свидетелей в рамках выездной налоговой проверки.
Если человек не приходил, его штрафовали за неявку свидетеля.
КС указал:
Налогоплательщик не может быть свидетелем по обстоятельствам собственной деятельности.
1️⃣ Свидетель — это лицо, не являющееся объектом проверки.
2️⃣ Налогоплательщик может быть привлечён к ответственности.
3️⃣ Поэтому нельзя заставлять его давать показания против себя самого.
Это напрямую связано со ст. 51 Конституции:
никто не обязан свидетельствовать против себя.
Но обязанность взаимодействовать с налоговой никуда не исчезла !
Налогоплательщик всё равно обязан:
• предоставлять документы;
• давать пояснения;
• участвовать в проверке в пределах закона.
Просто делать это он должен не как свидетель, а как проверяемое лицо.
Отдельно КС отметил:
Законодатель может в будущем ввести специальную ответственность за неявку налогоплательщика для дачи пояснений.
! Практический вывод для бизнеса !
Если вас вызывают в налоговую:
— уточняйте в каком статусе;
— проверяйте основание вызова;
— готовьте письменные пояснения.
Идеально — делать это с налоговым юристом, потому что любые объяснения могут потом использоваться в споре.
Автор: Балахтин Иван Михайлович